


給与支払報告書の提出は1月末日までです
前年中に従業員(パートタイム・アルバイトを含みます)に給与の支払をした事業所などは、1月31日までに給与支払報告書を提出することとなっています。
給与などの支払を受けた人の1月1日時点(前年中に退職した人は、退職した日現在)で居住する市区町村長宛に提出してください。
個人住民税は、保険税や保育料等の算出基礎となるため、給与収入が少額の場合でも給与支払報告書を提出してください。退職した人のうち給与支払報告書の提出義務があるのは、前年中の支払金額が30万円を超える人ですが、支払金額が30万円以下の人についても提出していただきますようご協力をお願いします。
提出期限
1月末日まで(1月末日が土・日・祝日の場合は翌開庁日)
提出方法
電子データ(eLTAX、光ディスク)または書面で提出してください。
eLTAXでの提出について、詳しくはeLTAX地方税ポータルシステムをご覧ください。
≪給与支払報告書の電子データによる提出の義務化の基準の引き下げについて≫
令和9年1月以後に提出する法定調書から、基準年(前々年)において税務署へ提出すべき給与所得の源泉徴収票の枚数が100枚以上から30枚以上に変更となります。市へ提出する給与支払報告書もeLTAXまたは光ディスクなどによる提出が義務付けられています。
(例)令和9年1月に提出する給与支払報告書の場合、令和7年中に税務署に提出した源泉徴収票の合計枚数が30枚以上の事業所がeLTAXなどによる提出義務の対象となります。
また、令和6年度以降、光ディスク等による特別徴収税額データ(副本)の送付は廃止となりました。電子での税額通知を希望する場合は、eLTAXをご利用ください。
特別徴収税額通知の電子化について、詳しくはこちらをご覧ください。
≪源泉徴収票のみなし提出の特例について≫
令和9年1月1日以後に提出すべき令和8年分以後の給与所得の源泉徴収票については、給与支払報告書を市区町村へ提出した場合には、税務署へ給与所得の源泉徴収票を提出したとみなされます。これにより、給与支払報告書を市区町村へ提出した場合には、源泉徴収票を税務署へ提出する必要がなくなります。
(注意)源泉徴収票のみなし提出の特例は、令和9年1月1日以後に提出すべき源泉徴収票(令和8年分以後の源泉徴収票)が対象となるため、令和7年分以前の源泉徴収票の提出や内容訂正については、源泉徴収票のみなし提出の特例の対象外です。
詳細については、源泉徴収票のみなし提出の特例 特設ページ(国税庁ホームページ)をご確認ください。
給与支払報告書の記載欄は一部を除き、「給与所得の源泉徴収票」と共通のため、作成についての詳細は令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引|国税庁や、年末調整がよくわかるページ(令和8年分)|国税庁で確認していただけます。
提出するもの
・給与支払報告書(総括表)
・給与支払報告書(個人別明細書)1名につき1枚
・普通徴収切替理由書
(注意)普通徴収切替理由書は、普通徴収に該当する従業員がいる場合のみ提出してください。
(注意)電子データでの提出の場合、切替理由書の提出は不要ですが、給与支払報告書の摘要欄に該当する切替理由書の略号を記載してください。
書面・光ディスクの提出先
〒520-3288
滋賀県湖南市中央一丁目1番地
湖南市役所 税務課 市民税係 宛
書面で提出する場合は、給与支払報告書を下図のように並べて、ホッチキスで綴じずに提出してください

令和9年度分 給与支払報告書(総括表)・普通徴収への切替理由書(仕切紙) (PDFファイル: 664.6KB)
個人住民税に係る特別徴収の徹底について
滋賀県と県内全ての市町では、所得税の源泉徴収義務のある事業所に対して、個人住民税の特別徴収による納入を徹底することとしています(パート・アルバイトを含みます)。
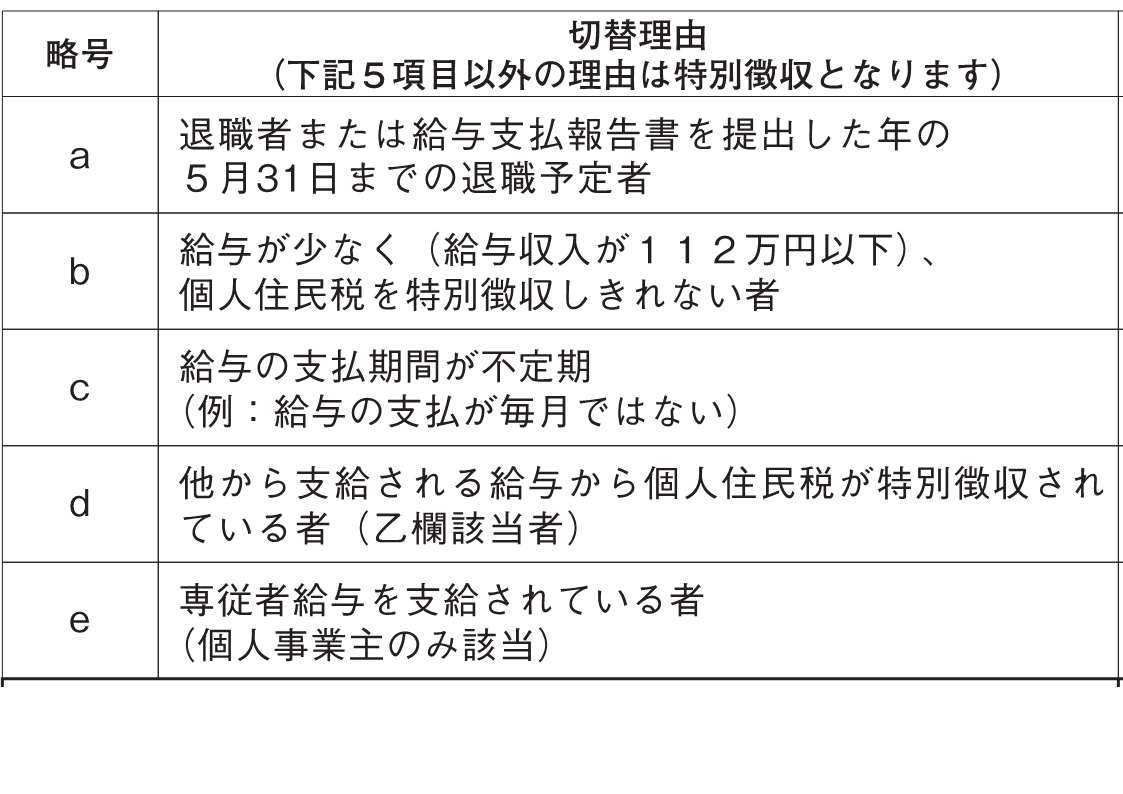
ただし、一定の理由(下図のaからe)に該当するときは普通徴収にすることができます。普通徴収とする場合は、給与支払報告書(個別明細書)の摘要欄に必ず略号(a・bなど)を記入してください。略号が記入されていないなど、切替理由が不明の場合は特別徴収の対象となります。

更新日:2026年11月16日